Comment investir dans l'immobilier au-delà des murs ?
Locatif en direct, SCPI, foncières cotées, dette privée : avant de regarder le rendement, trois questions s'imposent. Quel risque immobilier, à quel prix, et pour combien de temps ?
L'immobilier change de visage
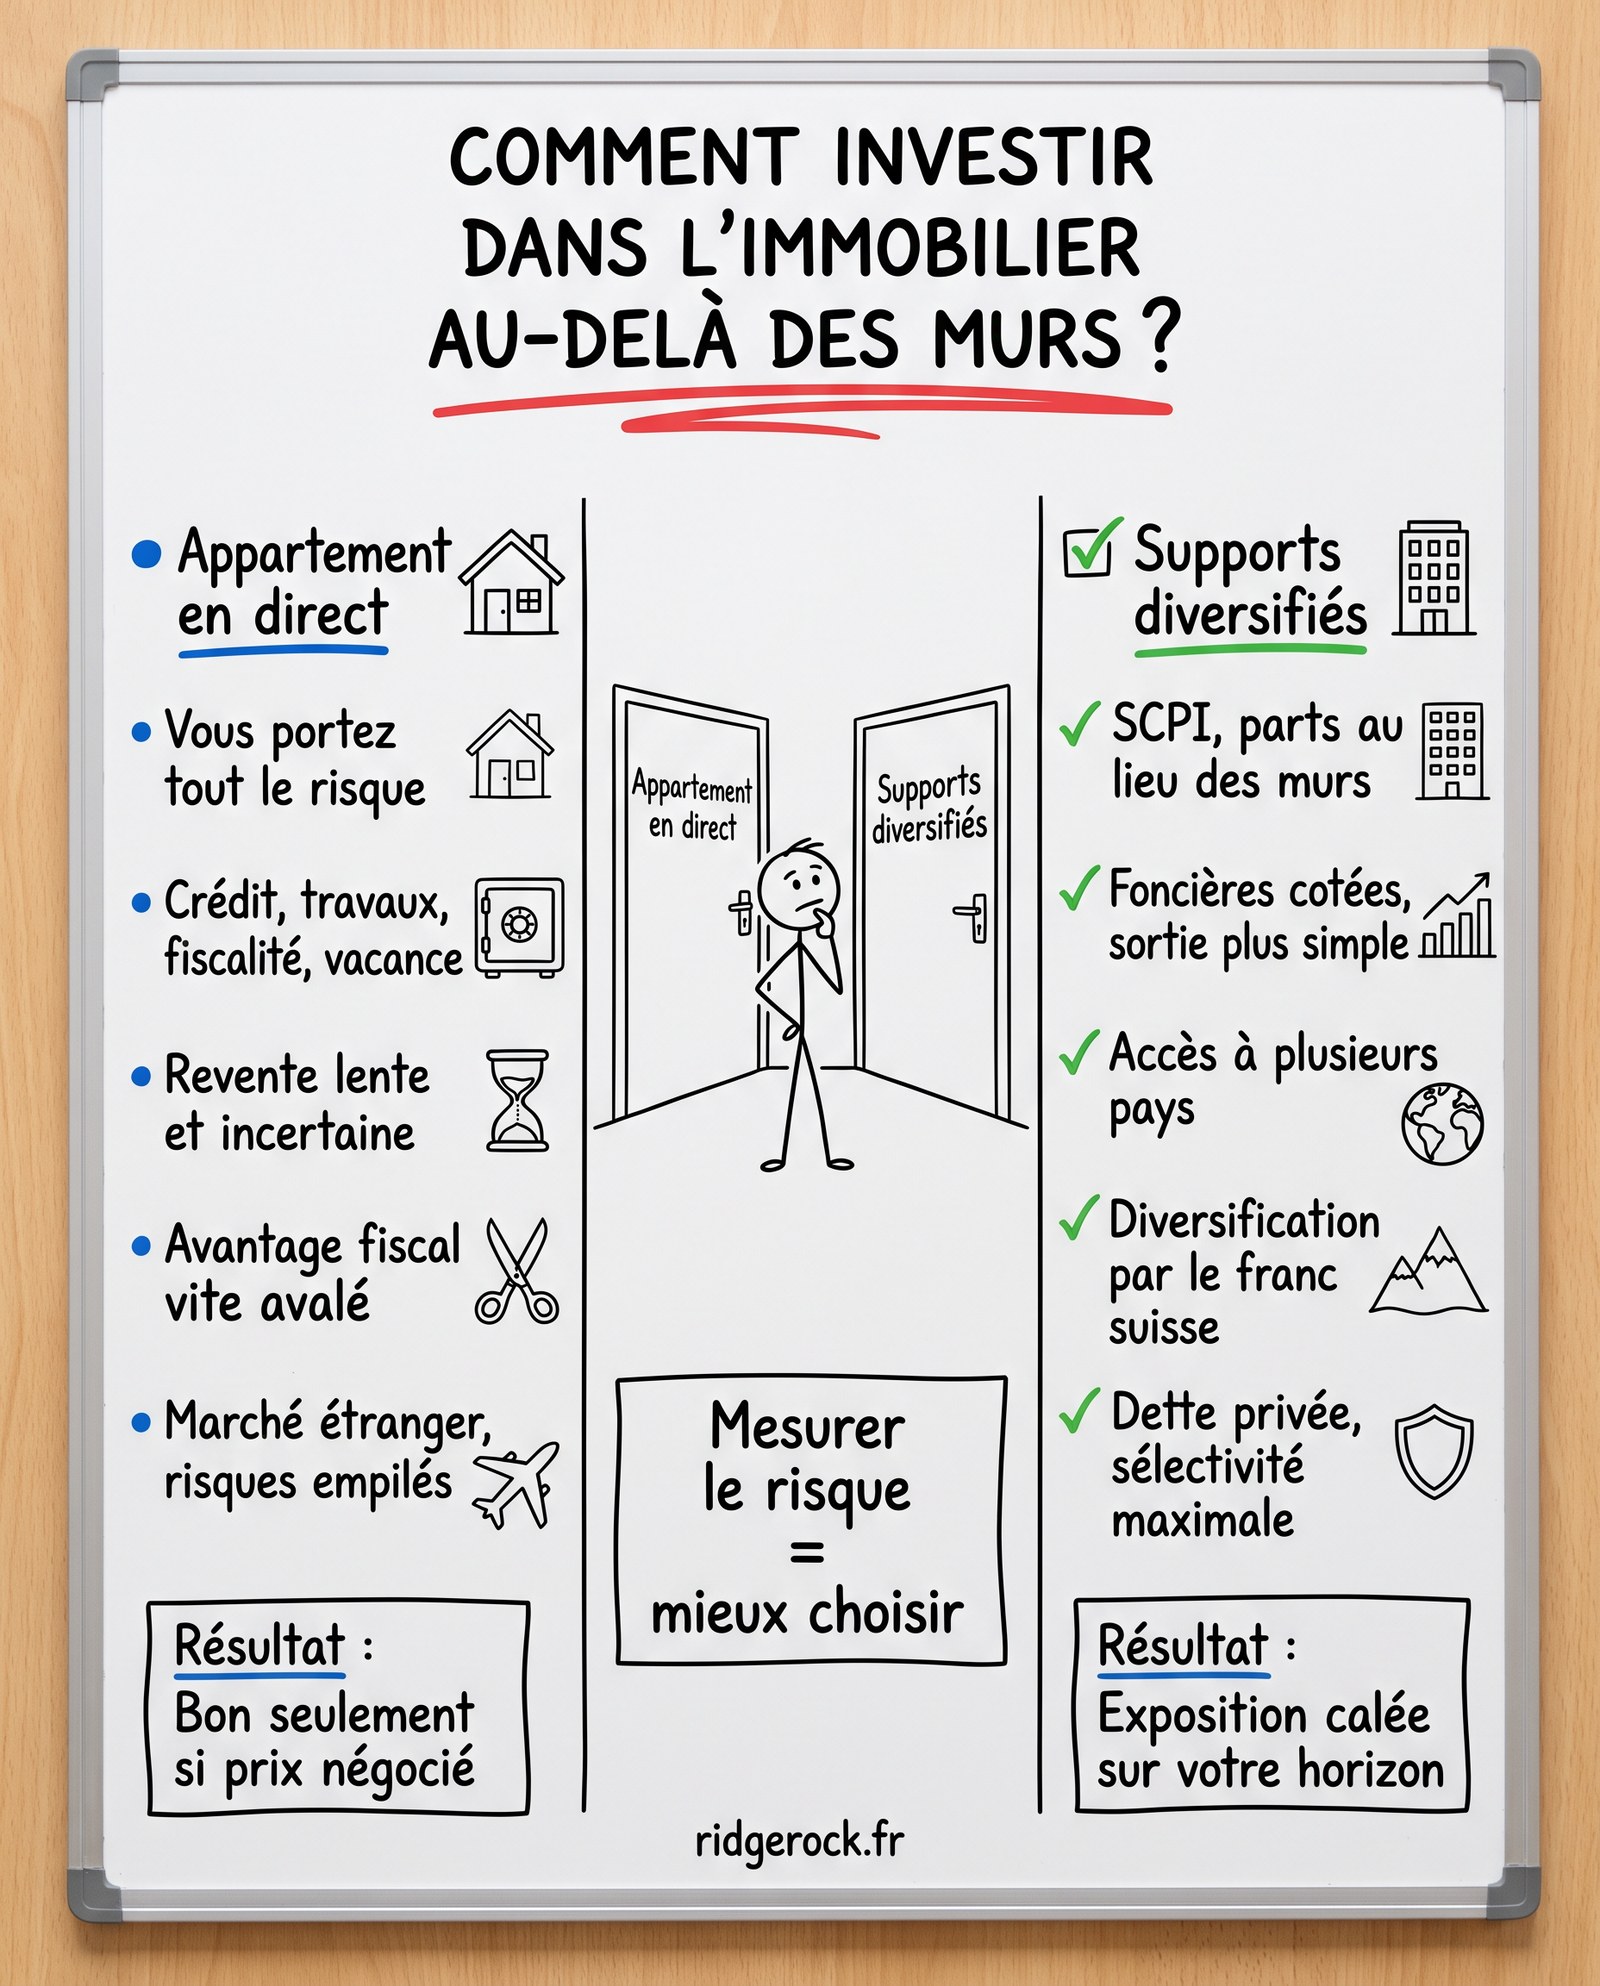
Détenir un appartement locatif n'est plus une évidence. Le coût du crédit, les travaux, la fiscalité, la vacance et la gestion doivent être confrontés au loyer réellement encaissé et au prix de revente envisageable. Certains investissements restent pertinents, notamment lorsqu'un prix d'achat attractif et une bonne connaissance du marché local créent une marge de sécurité. Leur rentabilité ne se lit cependant jamais sur une brochure commerciale.
Denormandie, déficit foncier, Malraux, monuments historiques, location meublée ou anciens dispositifs de défiscalisation répondent chacun à des situations différentes. Leur avantage peut être absorbé par un prix d'entrée trop élevé, des travaux sous-estimés ou une revente difficile. Depuis la hausse des taux, chaque opération se recalcule, financement et fiscalité compris : certaines restent rentables, d'autres ne le sont plus.
SCPI : une sélection sans complaisance
Les SCPI mutualisent des immeubles et en délèguent la gestion à une société. L'investisseur y détient des parts, qui ne garantissent ni le capital, ni le revenu, ni la sortie.
Les corrections de valeur et les demandes de retrait en attente sur certaines SCPI ont mis en lumière une faiblesse structurelle : la liquidité dépend de nouvelles souscriptions ou d'un marché secondaire. Les frais de souscription et de gestion pèsent également sur le résultat final.
L'analyse porte donc sur la valeur d'expertise, l'endettement, le taux d'occupation, les baux, les frais et le volume de parts en attente de retrait, au-delà du seul taux de distribution. Iroko Zen et les offres de CORUM présentent des dynamiques qui méritent examen (sources : Iroko Zen, bulletin T2 2026 ; CORUM, retraits). Elles ne sont pas les seules SCPI de qualité, et leurs rendements comme leurs délais de retrait futurs ne sont pas assurés. RidgeRock privilégie une sélection au cas par cas, sur un horizon long.
La bourse immobilière ouvre le jeu
Les SIIC françaises, les REITs internationaux et les foncières suisses permettent d'investir dans plusieurs pays et plusieurs usages immobiliers au travers de titres cotés. Leur négociation en bourse offre en général une sortie plus simple que la vente d'un immeuble ou de parts de SCPI. Elle ne garantit pas le prix pour autant : une action peut perdre rapidement de la valeur, et la liquidité des petites capitalisations varie. Les frais de courtage sont souvent modérés, mais il faut y ajouter les coûts internes du support, le risque de change et la fiscalité.
Quatre expositions suisses distinctes
La Foncière est un fonds immobilier suisse coté, à dominante résidentielle et fortement ancré en Suisse romande. Il ne doit pas être confondu avec Investis. Allreal, Swiss Prime Site et PSP Swiss Property sont, elles, des sociétés immobilières cotées aux expositions différentes. La Suisse peut diversifier une allocation par ses marchés immobiliers et par sa devise, sans rendre aucun de ces placements exempt de risque. Une concentration sur quelques villes ou sur l'immobilier commercial reste possible.
| Support | Exposition indicative | 10 ans/an CHF | 10 ans/an EUR |
|---|---|---|---|
| La Foncière | Résidentiel romand, fonds coté | +6,89 % | +8,66 % |
| Allreal | Résidentiel, commercial, développement | Non vérifié | Non vérifié |
| Swiss Prime Site | Patrimoine largement commercial | Non vérifié | Non vérifié |
| PSP Swiss Property | Commercial, pôles économiques | Non vérifié | Non vérifié |
Rendements annualisés sur dix ans à fin juin 2026. Pour La Foncière, la performance est publiée en CHF et tient compte des dividendes selon sa propre méthodologie (source : La Foncière, chiffres clés). Le chiffre en euros reste indicatif. Nous l'avons calculé aux mêmes dates, avec les taux de référence au 30 juin 2016 et au 30 juin 2026, avant frais et avant impôt. Pour les trois autres titres, nous n'avons pas de série homogène et vérifiée de performance totale, dividendes compris, arrêtée aux mêmes dates (sources : Allreal, portefeuille ; Swiss Prime Site, portefeuille ; PSP Swiss Property, portefeuille). Un simple cours ou un dividende courant ne remplace pas cette série.
Un accès simple, sous conditions
Pour un résident français, ces titres cotés peuvent en principe être acquis sur un compte-titres ordinaire, à condition que l'établissement donne accès à la Bourse concernée. Certaines assurances-vie luxembourgeoises peuvent également accueillir des titres vifs ou des fonds cotés, notamment via un fonds interne dédié ou un fonds d'assurance spécialisé. Cela dépend du contrat, de l'assureur, du profil du souscripteur et de l'éligibilité de chaque support. Les frais du contrat et le traitement fiscal franco-suisse se vérifient au cas par cas.
Le franc suisse ajoute une source de diversification, et aussi un risque de change. Sur les dix années du tableau, son évolution a favorisé la performance de La Foncière exprimée en euros. Rien ne garantit que cet effet reste favorable sur la prochaine décennie.
Diversifier sans céder aux mirages
Un appartement acheté à Dubaï ou sur un autre marché étranger peut paraître séduisant sur une brochure. Il ajoute pourtant des risques de droit local, de promoteur, de gestion à distance, de change et de revente. Plutôt que d'écarter tous les marchés internationaux, nous comparons une telle acquisition directe avec des foncières ou des REITs diversifiés, documentés et négociables. Une allocation internationale n'est utile que si ses expositions ne se ressemblent pas toutes.
Dette privée et club deals : sélectivité maximale
La dette privée immobilière consiste à financer un opérateur contre des intérêts fixés par contrat. Un club deal réunit quelques investisseurs autour d'une ou de plusieurs opérations, le plus souvent en capital. Ces placements peuvent compléter un patrimoine, mais ils sont généralement peu liquides, concentrés et exposés aux retards de chantier, au refinancement et à la défaillance de l'emprunteur ou du promoteur. Un rendement cible ne constitue pas une promesse.
RidgeRock examine la qualité de l'actif, le prix d'entrée, les autorisations, le budget de travaux, le rang de la dette, les sûretés, les scénarios de sortie, la solidité de l'opérateur et l'alignement des intérêts. Le conseil sert ici autant à écarter une opération fragile qu'à identifier une opportunité solide.
Notre conviction
L'immobilier conserve sa place dans un patrimoine diversifié, sans devoir être présenté comme une rente automatique ou une évidence fiscale. Entre pierre détenue en direct, SCPI, foncières cotées et opérations privées, RidgeRock France construit avec vous une exposition adaptée à votre horizon, à votre besoin de liquidité, à votre situation fiscale et à votre tolérance aux pertes.
Vous détenez déjà de l'immobilier ou envisagez d'en ajouter ? Un premier échange avec RidgeRock France permet d'examiner votre exposition actuelle et les pistes pertinentes pour vous. Contactez-nous sur ridgerock.fr.
Information générale au 5 octobre 2026. Les exemples cités ne constituent pas une recommandation d'achat. Tout investissement comporte un risque de perte en capital et, selon les cas, un risque de change. Les performances passées ne préjugent pas des performances futures.