Comment diversifier un patrimoine français avec l'immobilier suisse ?
Pour un résident fiscal français, l'immobilier suisse peut constituer une exposition complémentaire : des actifs réels, des revenus potentiels et une diversification monétaire. L'accès direct est cependant encadré. Les fonds et foncières cotés offrent une voie plus souple, sans supprimer le risque de marché, de change ou de perte en capital.
Pourquoi regarder vers la Suisse
Pour un patrimoine principalement libellé en euros, l'immobilier suisse apporte une exposition à une autre économie et à une autre devise. La rareté foncière, la profondeur de certains bassins d'emploi et la discipline du financement immobilier peuvent soutenir l'intérêt de long terme de certains segments, en particulier résidentiels.
Au 1er juin 2025, le taux de logements vacants en Suisse était de 1,0 %, soit 48 455 logements (source : Office fédéral de la statistique). Cet indicateur traduit une tension structurelle, sans garantir une hausse des loyers ou des prix.
En mars 2026, la Banque nationale suisse constatait la poursuite de la hausse des prix résidentiels et des pressions à l'appréciation sur le franc, dans un contexte géopolitique tendu (source : Banque nationale suisse, évaluation de politique monétaire, mars 2026). Cette observation décrit un environnement. Elle ne préjuge ni de l'évolution future de l'EUR/CHF, ni de la valeur d'un bien ou d'un titre immobilier.
Ce que l'investisseur français achète réellement
Le résultat repose sur trois sources distinctes : les revenus locatifs éventuels, l'évolution de la valeur de l'actif et l'évolution du franc suisse face à l'euro. Chacune peut contribuer positivement ou négativement. Un actif de qualité acheté trop cher, ou un bon rendement en francs converti dans un euro plus fort, peut décevoir.
L'immobilier suisse ne doit donc pas être présenté comme un refuge garanti. Il peut compléter les actions, les obligations et les actifs non cotés dans une allocation globale, tout en restant exposé aux taux, au cycle immobilier, aux coûts, à la réglementation, aux locataires et, pour les supports cotés, à la volatilité boursière.
Acheter un bien en direct : possible, mais très encadré
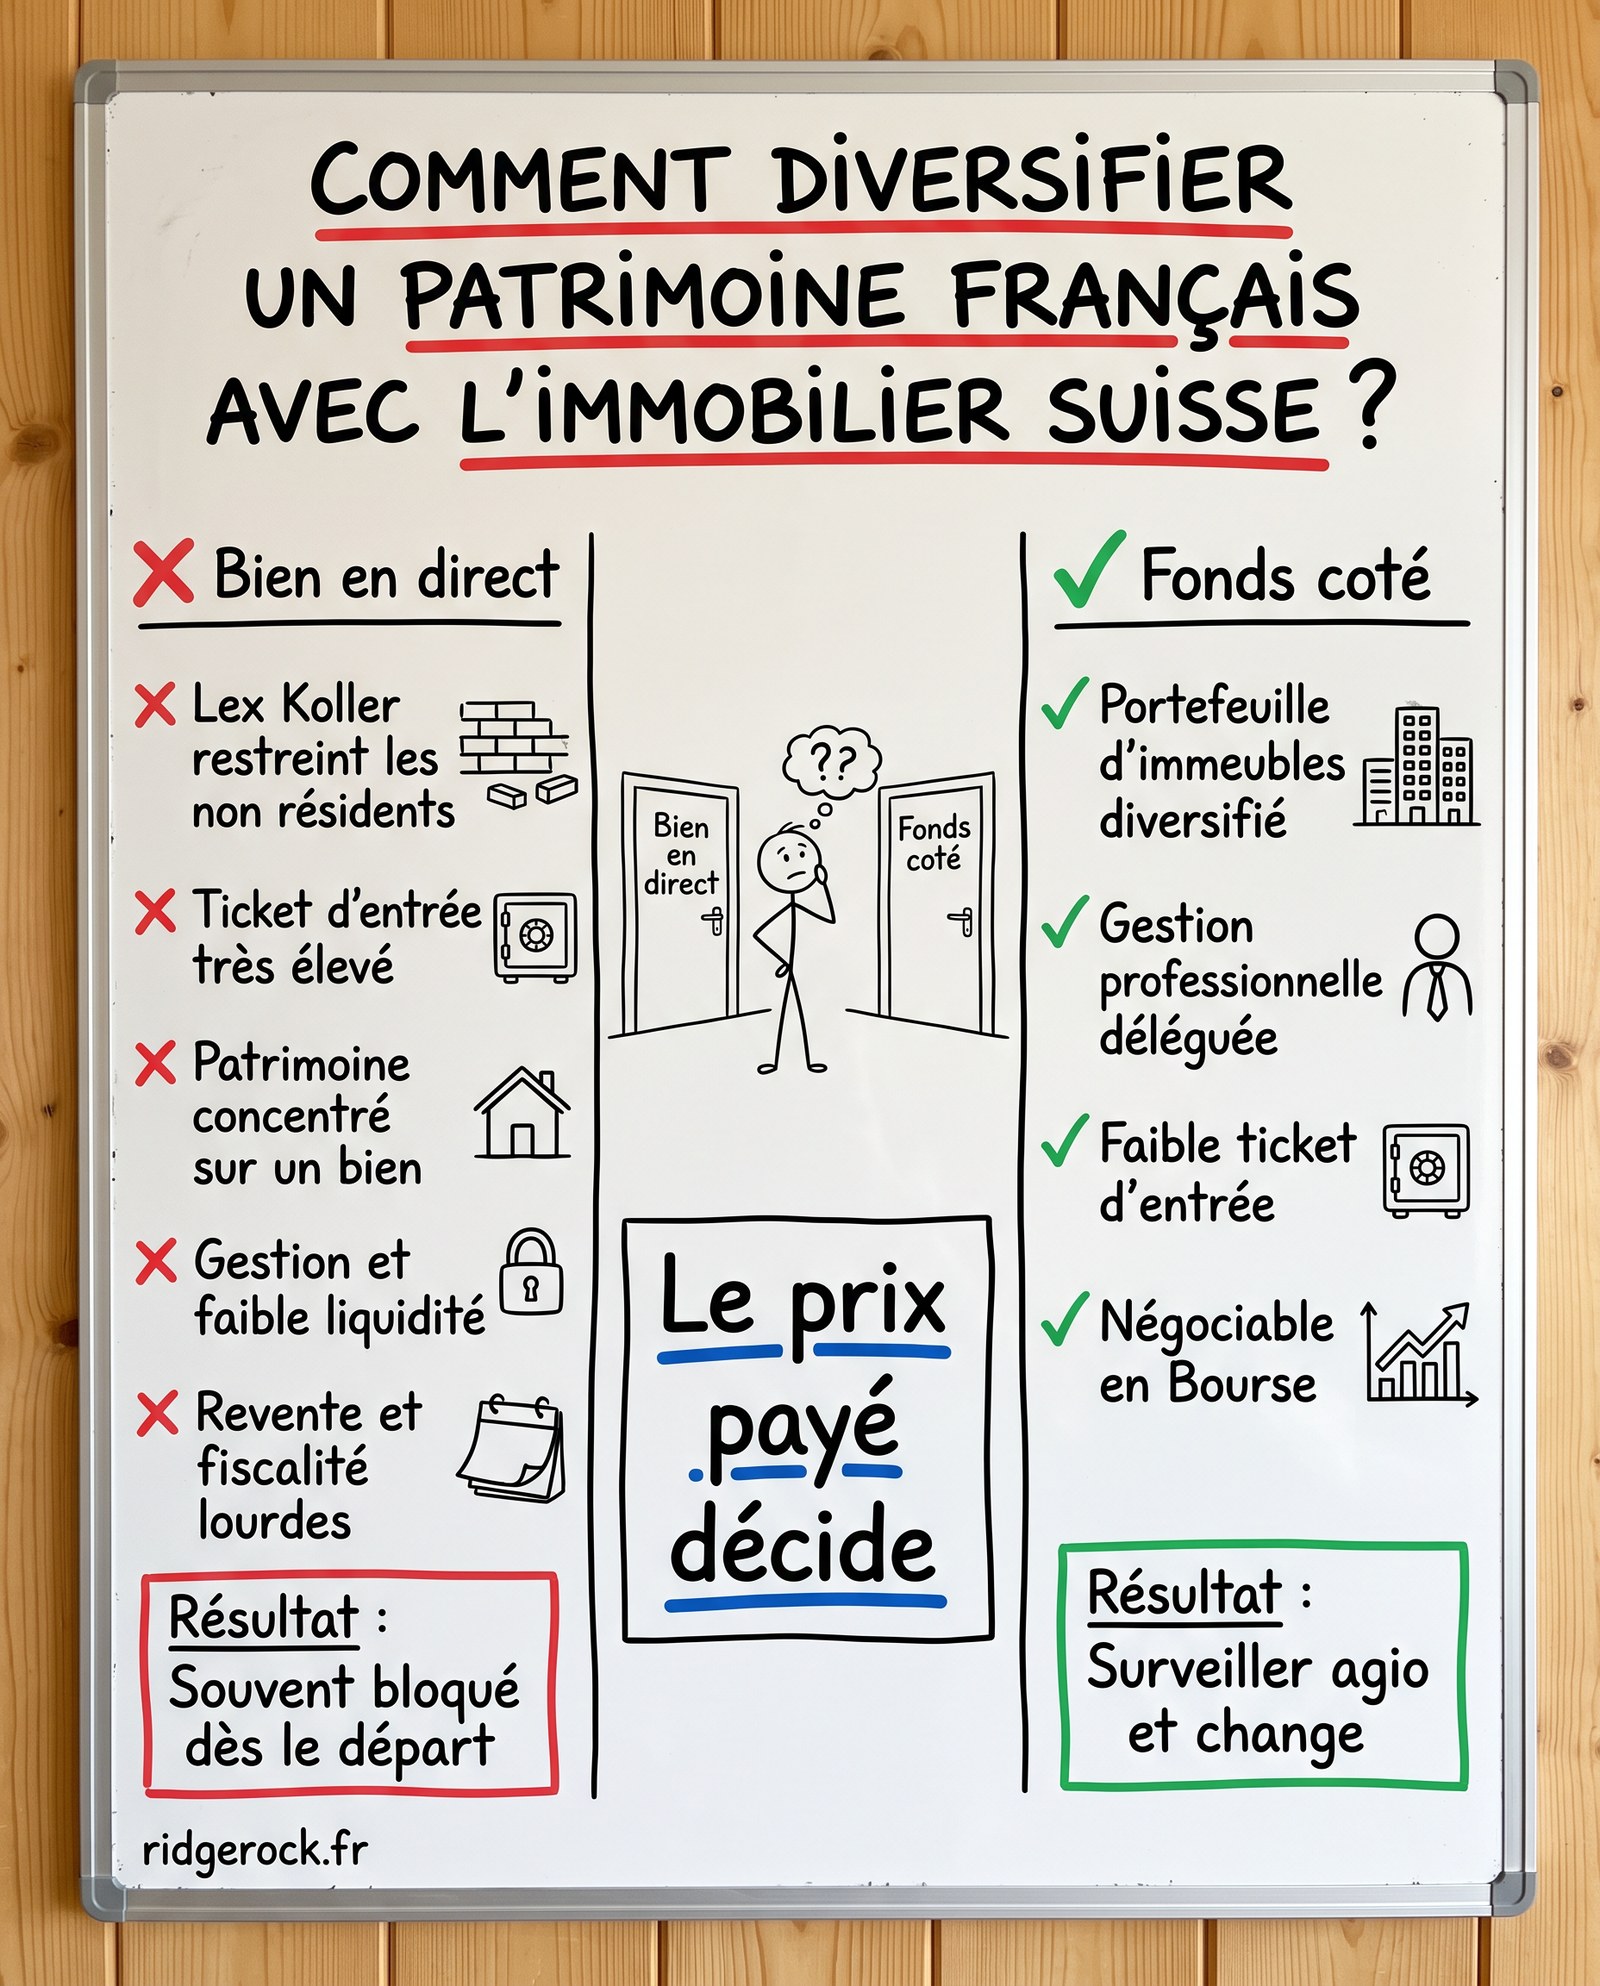
La LFAIE, généralement appelée Lex Koller, restreint l'acquisition d'immeubles par les personnes domiciliées à l'étranger. L'autorité du canton où se situe le bien examine au cas par cas si l'acquisition est soumise à autorisation et si celle-ci peut être accordée. Une société suisse contrôlée depuis l'étranger peut également être concernée : la constitution d'une structure locale ne permet pas de contourner automatiquement le régime.
Des logements de vacances peuvent être accessibles dans certaines zones touristiques, dans les limites applicables. Un investissement résidentiel locatif détenu en direct par un non-résident ne doit en revanche jamais être présumé possible, en particulier dans les marchés les plus recherchés.
En avril 2026, le Conseil fédéral a ouvert une consultation sur le durcissement de plusieurs règles de la Lex Koller (source : Office fédéral de la justice). Toute opération doit donc être sécurisée juridiquement avant la signature ou le versement d'un dépôt.
Trois voies pour s'exposer au marché
| Voie | Intérêt potentiel | Points de vigilance |
|---|---|---|
| Bien détenu en direct | Choix précis de l'actif ; usage personnel éventuel ; maîtrise de la stratégie. | Lex Koller, ticket élevé, concentration, gestion, faible liquidité, fiscalité et revente. |
| Fonds immobiliers suisses cotés | Diversification d'immeubles, gestion professionnelle, faible ticket, négociation en Bourse. | Cours variable, agio/disagio, taux, liquidité boursière, risque de change. |
| Foncières cotées | Exposition à des sociétés immobilières et à certains segments ; accès simple en portefeuille. | Risque actions : gouvernance, dette, développement, volatilité du cours. |
Fonds cotés : le prix payé compte
Les fonds immobiliers suisses cotés donnent accès à des portefeuilles diversifiés. Le SXI Real Estate Funds Broad regroupe des fonds cotés dont au moins 75 % des actifs sont investis en Suisse (source : SIX Swiss Exchange). Cet accès évite la complexité d'un achat direct, sans transformer pour autant un actif immobilier en placement exempt de fluctuations.
Le point central est l'agio. Une part peut s'échanger au-dessus de sa valeur nette d'inventaire (VNI), c'est-à-dire la valeur publiée des immeubles détenus, ou au contraire avec une décote. Payer une surcote importante revient à acheter les actifs sous-jacents plus cher que leur valeur nette publiée. La qualité du portefeuille peut le justifier en partie, mais une compression de l'agio peut peser sur le cours, même lorsque la valeur des immeubles reste stable.
Rendement : viser la cohérence plutôt que la promesse
Un rendement de distribution affiché n'est ni un rendement garanti, ni le rendement net de l'investisseur français. Il dépend notamment du prix de souscription ou du cours payé, des frais, de l'endettement, des travaux, de la vacance et de la politique de distribution. La fiscalité française et suisse applicable, ainsi que le traitement des revenus et des plus-values selon le support retenu, doivent également être intégrés.
Le risque de change mérite le même niveau d'attention. Le franc suisse peut améliorer un résultat exprimé en euros lorsqu'il s'apprécie, comme il peut le réduire. La devise contribue à la diversification ; elle ne garantit aucun gain.
Une solution accessible, mais à sélectionner
Les fonds et foncières suisses cotés peuvent être accessibles sur un compte-titres ordinaire lorsque l'établissement donne accès au marché concerné. Certaines assurances-vie luxembourgeoises peuvent, selon leur architecture, l'éligibilité du support, le profil du souscripteur et l'acceptation de l'assureur, permettre une exposition à des titres vifs ou à des fonds via des structures dédiées. Cette possibilité n'est pas automatique et doit être confirmée avant tout arbitrage ou toute souscription.
Pour un résident français, le choix de l'enveloppe ne suffit pas : le véhicule, la devise, le niveau de frais, la liquidité, l'horizon de placement et la fiscalité doivent former un ensemble cohérent.
La méthode RidgeRock
Notre rôle consiste à distinguer l'intérêt d'un marché de la qualité d'un investissement précis. Nous partons de votre objectif : diversification en francs suisses, revenu, transmission, projet d'usage ou investissement financier. Nous vérifions ensuite l'éligibilité juridique, le véhicule, le prix d'entrée, les frais, le risque de change et le scénario de sortie.
Nous évitons deux raccourcis : acheter un immeuble suisse parce qu'il est suisse, ou retenir un fonds coté parce qu'il affiche un rendement attractif. Une exposition immobilière suisse devient pertinente lorsqu'elle est proportionnée, lisible et intégrée à l'ensemble du patrimoine.
Conclusion
L'immobilier suisse peut constituer une brique utile pour un investisseur français à la recherche d'une diversification géographique et monétaire. L'accès par des véhicules cotés est souvent plus simple qu'un achat en direct, mais cette simplicité ne remplace pas l'analyse. La valeur des actifs, le prix payé, l'agio, la liquidité, la fiscalité et l'EUR/CHF doivent être évalués ensemble.
Vous envisagez une exposition à l'immobilier suisse ? Un premier échange avec RidgeRock France permet d'étudier votre situation et les véhicules adaptés. Contactez-nous sur ridgerock.fr.
Document d'information générale daté du 5 octobre 2026. Il ne constitue ni un conseil juridique ou fiscal, ni une recommandation personnalisée, ni une sollicitation à acheter un instrument financier. Tout investissement comporte des risques, notamment de perte en capital, de liquidité et de change. Les performances passées ne préjugent pas des performances futures.