Comment diversifier son patrimoine français pour le protéger des incertitudes ?
Lorsque l’actualité française inquiète, une question mérite d’être posée : votre patrimoine dépend-il trop d’un seul pays ?
Plutôt que de réagir dans l’urgence, il est plus utile d’identifier vos concentrations, puis d’examiner les possibilités qui correspondent à vos projets. Une diversification bien construite peut réduire certains risques, sans garantir votre capital.
Vous êtes peut-être plus exposé que vous ne le pensez
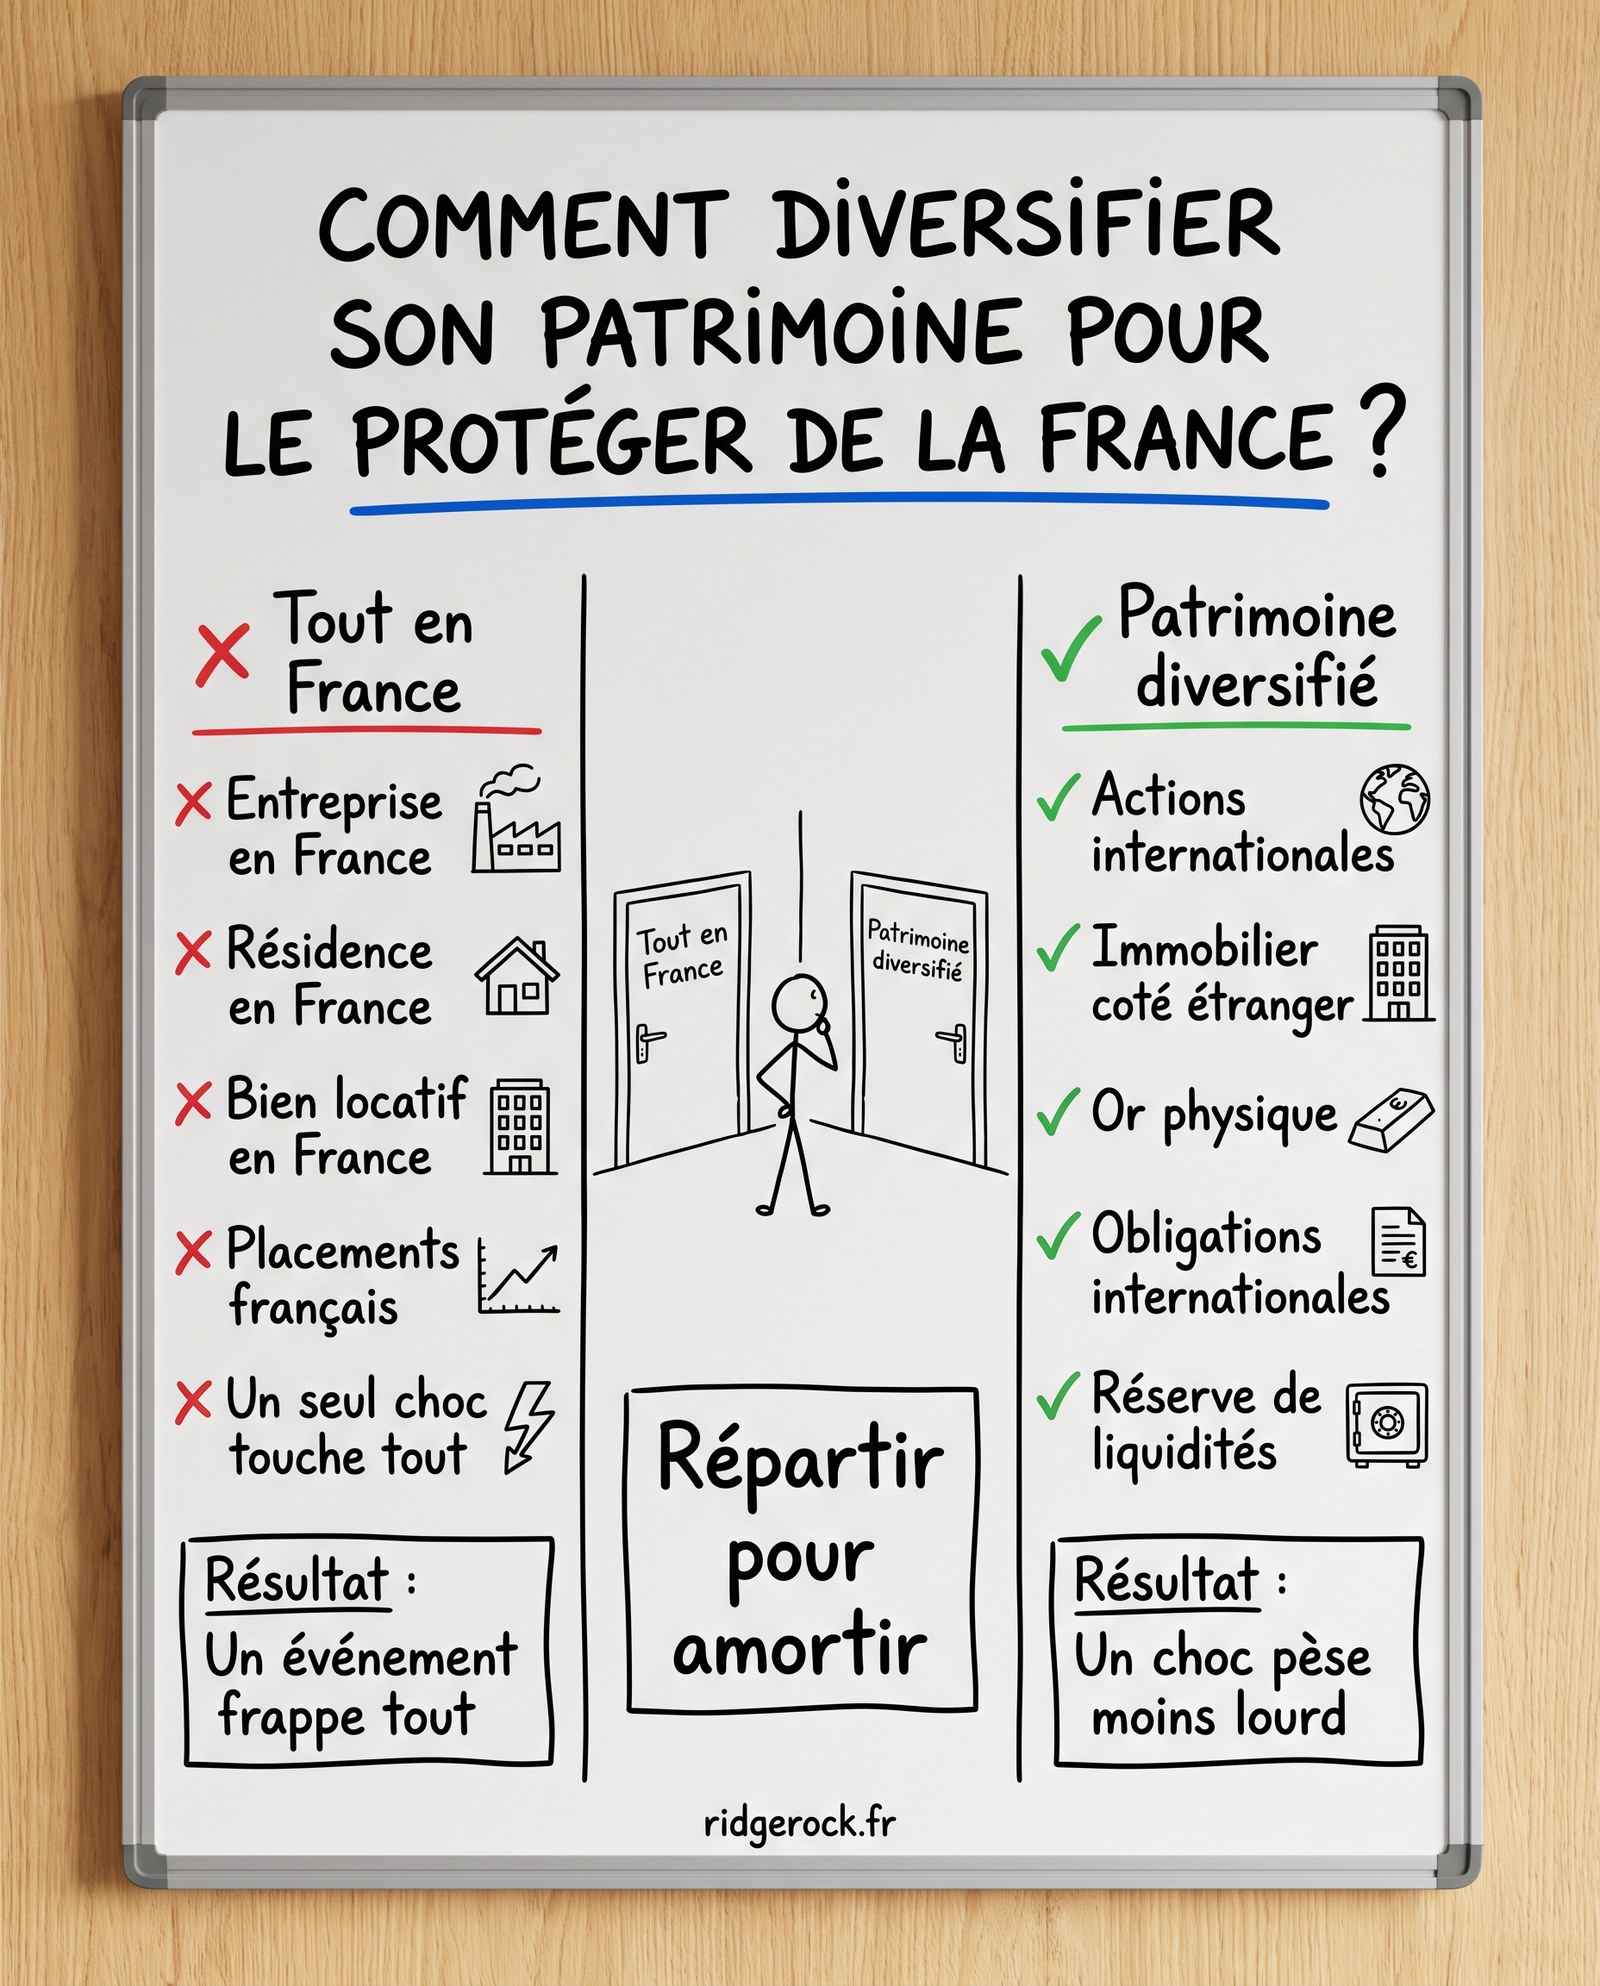
Votre entreprise est en France, votre résidence principale aussi. Vous détenez peut-être un bien locatif et des placements majoritairement français. Chacun de ces actifs a sa place. Réunis, ils vous rendent dépendant d’un même environnement économique, fiscal et immobilier.
La première étape consiste donc à regarder votre patrimoine dans son ensemble : où se situent vos revenus, vos actifs et vos dépenses futures, aujourd’hui et dans dix ou vingt ans.
Diversifier à l’international consiste à éviter qu’un même événement affecte simultanément une trop grande part de votre patrimoine. La démarche reste compatible avec une vie, une activité et des projets ancrés en France.
Elle a aussi ses limites. Les marchés mondiaux peuvent baisser ensemble, et des placements détenus à l’étranger ne modifient pas, à eux seuls, vos obligations fiscales dans votre pays de résidence.
Plusieurs pistes, une seule logique : la cohérence
Les actions internationales donnent accès à d’autres entreprises et à d’autres économies. À titre d’illustration, un ETF iShares d’actions suisses, un ETF iShares consacré à l’Australie ou un ETF de pays émergents hors Chine peuvent être étudiés.
Aucun de ces marchés n’est à l’écart des tensions mondiales. L’Australie reste sensible aux matières premières et à la conjoncture asiatique, et exclure les sociétés chinoises d’un indice émergent laisse intacts les liens économiques avec la Chine.
L’immobilier coté ouvre une autre voie. En Suisse, Allreal, Swiss Prime Site et PSP Swiss Property sont des sociétés immobilières cotées, et La Foncière est un fonds immobilier suisse coté. Des véhicules investis dans l’immobilier d’autres pays peuvent compléter cette réflexion. Ces placements restent des titres cotés, distincts d’un immeuble détenu en direct : leur prix de marché et leur liquidité varient, avec un risque de perte.
L’or apporte une exposition d’une autre nature. Un ETF or UBS adossé à de l’or physique en est un exemple. L’or ne verse pas de revenu, son prix fluctue, et l’évolution du change peut modifier le résultat pour un investisseur en euros. Il ne protège pas automatiquement en période de crise.
Enfin, des obligations internationales et une réserve de liquidités répondent à vos échéances et à votre besoin de disponibilité. Leur sélection demande la même attention : niveau des taux, qualité des émetteurs, devise et inflation. Les supports cités ici sont des illustrations. Ils ne constituent ni une liste d’achats ni une allocation prête à l’emploi.
Investir dans le monde, avec une enveloppe adaptée
Une diversification internationale peut se construire sans passer par la Suisse. L’accompagnement décrit dans cet article est assuré par RidgeRock France, au moyen des solutions et plateformes d’investissement auxquelles elle a accès en France et au Luxembourg, sous réserve de votre situation et des conditions applicables.
Une assurance-vie française peut proposer des unités de compte investies à l’international. Une assurance-vie luxembourgeoise offre d’autres modalités de sélection, selon l’assureur, le contrat et les conditions d’accès. Un compte-titres ordinaire permet de détenir les titres et fonds accessibles à l’investisseur concerné.
Dans chaque cas, les supports effectivement disponibles, les frais, les règles de distribution et la fiscalité se vérifient au préalable. Les instruments cités plus haut ne sont pas nécessairement éligibles à un contrat d’assurance-vie.
Votre stratégie d’abord, les produits ensuite
Chez RidgeRock France, nous commençons par vous écouter et par cartographier votre patrimoine : situation familiale et professionnelle, immobilier, pays de résidence, projets, besoins de liquidité et capacité à supporter une baisse des marchés. Le choix des supports vient ensuite.
Nous construisons alors une approche d’investissement mondial sur mesure, cohérente avec vos objectifs et avec les solutions accessibles.
Notre accompagnement se poursuit au-delà du choix initial. Nous suivons avec vous les expositions du portefeuille, les coûts et l’évolution de votre situation, afin d’envisager des ajustements lorsqu’ils se justifient. Il s’agit d’un accompagnement dans le cadre du conseil, et non d’une gestion discrétionnaire de vos titres par RidgeRock France.
Notre approche multi-family office place vos intérêts et la coordination de vos décisions au centre de la relation, en lien avec vos autres conseils lorsque cela est nécessaire. Elle s’adresse aux résidents français comme aux Français expatriés qui souhaitent conserver un interlocuteur français capable de comprendre une situation internationale. Pour les expatriés, les possibilités de souscription dépendent notamment du pays de résidence et de chaque prestataire.
Faisons le point sur votre patrimoine
Quelle part de vos avoirs, de vos revenus et de vos projets dépend aujourd’hui de la France ? Un premier échange avec RidgeRock France permet de dresser cette cartographie et d’étudier les pistes de diversification pertinentes pour vous, sans décision précipitée. Contactez-nous sur ridgerock.fr.
Communication générale à caractère promotionnel, datée du 5 octobre 2026. Ce document ne constitue ni une recommandation personnalisée ni une offre de souscription. Les instruments mentionnés sont des exemples ; leur disponibilité dépend de l’enveloppe, de l’intermédiaire, du pays de résidence et de la réglementation applicable. Les unités de compte, ETF, actions, fonds immobiliers et l’or peuvent perdre de la valeur. Ils présentent, selon les cas, des risques de marché, de change, de concentration et de liquidité. Les frais et la fiscalité varient selon la situation. Avant tout conseil individualisé, vos objectifs, connaissances, tolérance au risque et capacité à subir des pertes doivent être analysés. Consultez les documents réglementaires et contractuels des supports envisagés.