
Comment transformer un PER et une assurance-vie en liberté future ?
Le PER est un outil pour investir aujourd'hui avec un avantage fiscal, puis choisir avec soin comment utiliser le capital demain. Associé à une assurance-vie alimentée par l'économie d'impôt, il devient une stratégie de retraite à deux étages.
La question utile porte moins sur l'impôt payé à la sortie que sur le capital constitué après impôts, et sur le moment où cet argent sera disponible.
Deux enveloppes, deux missions
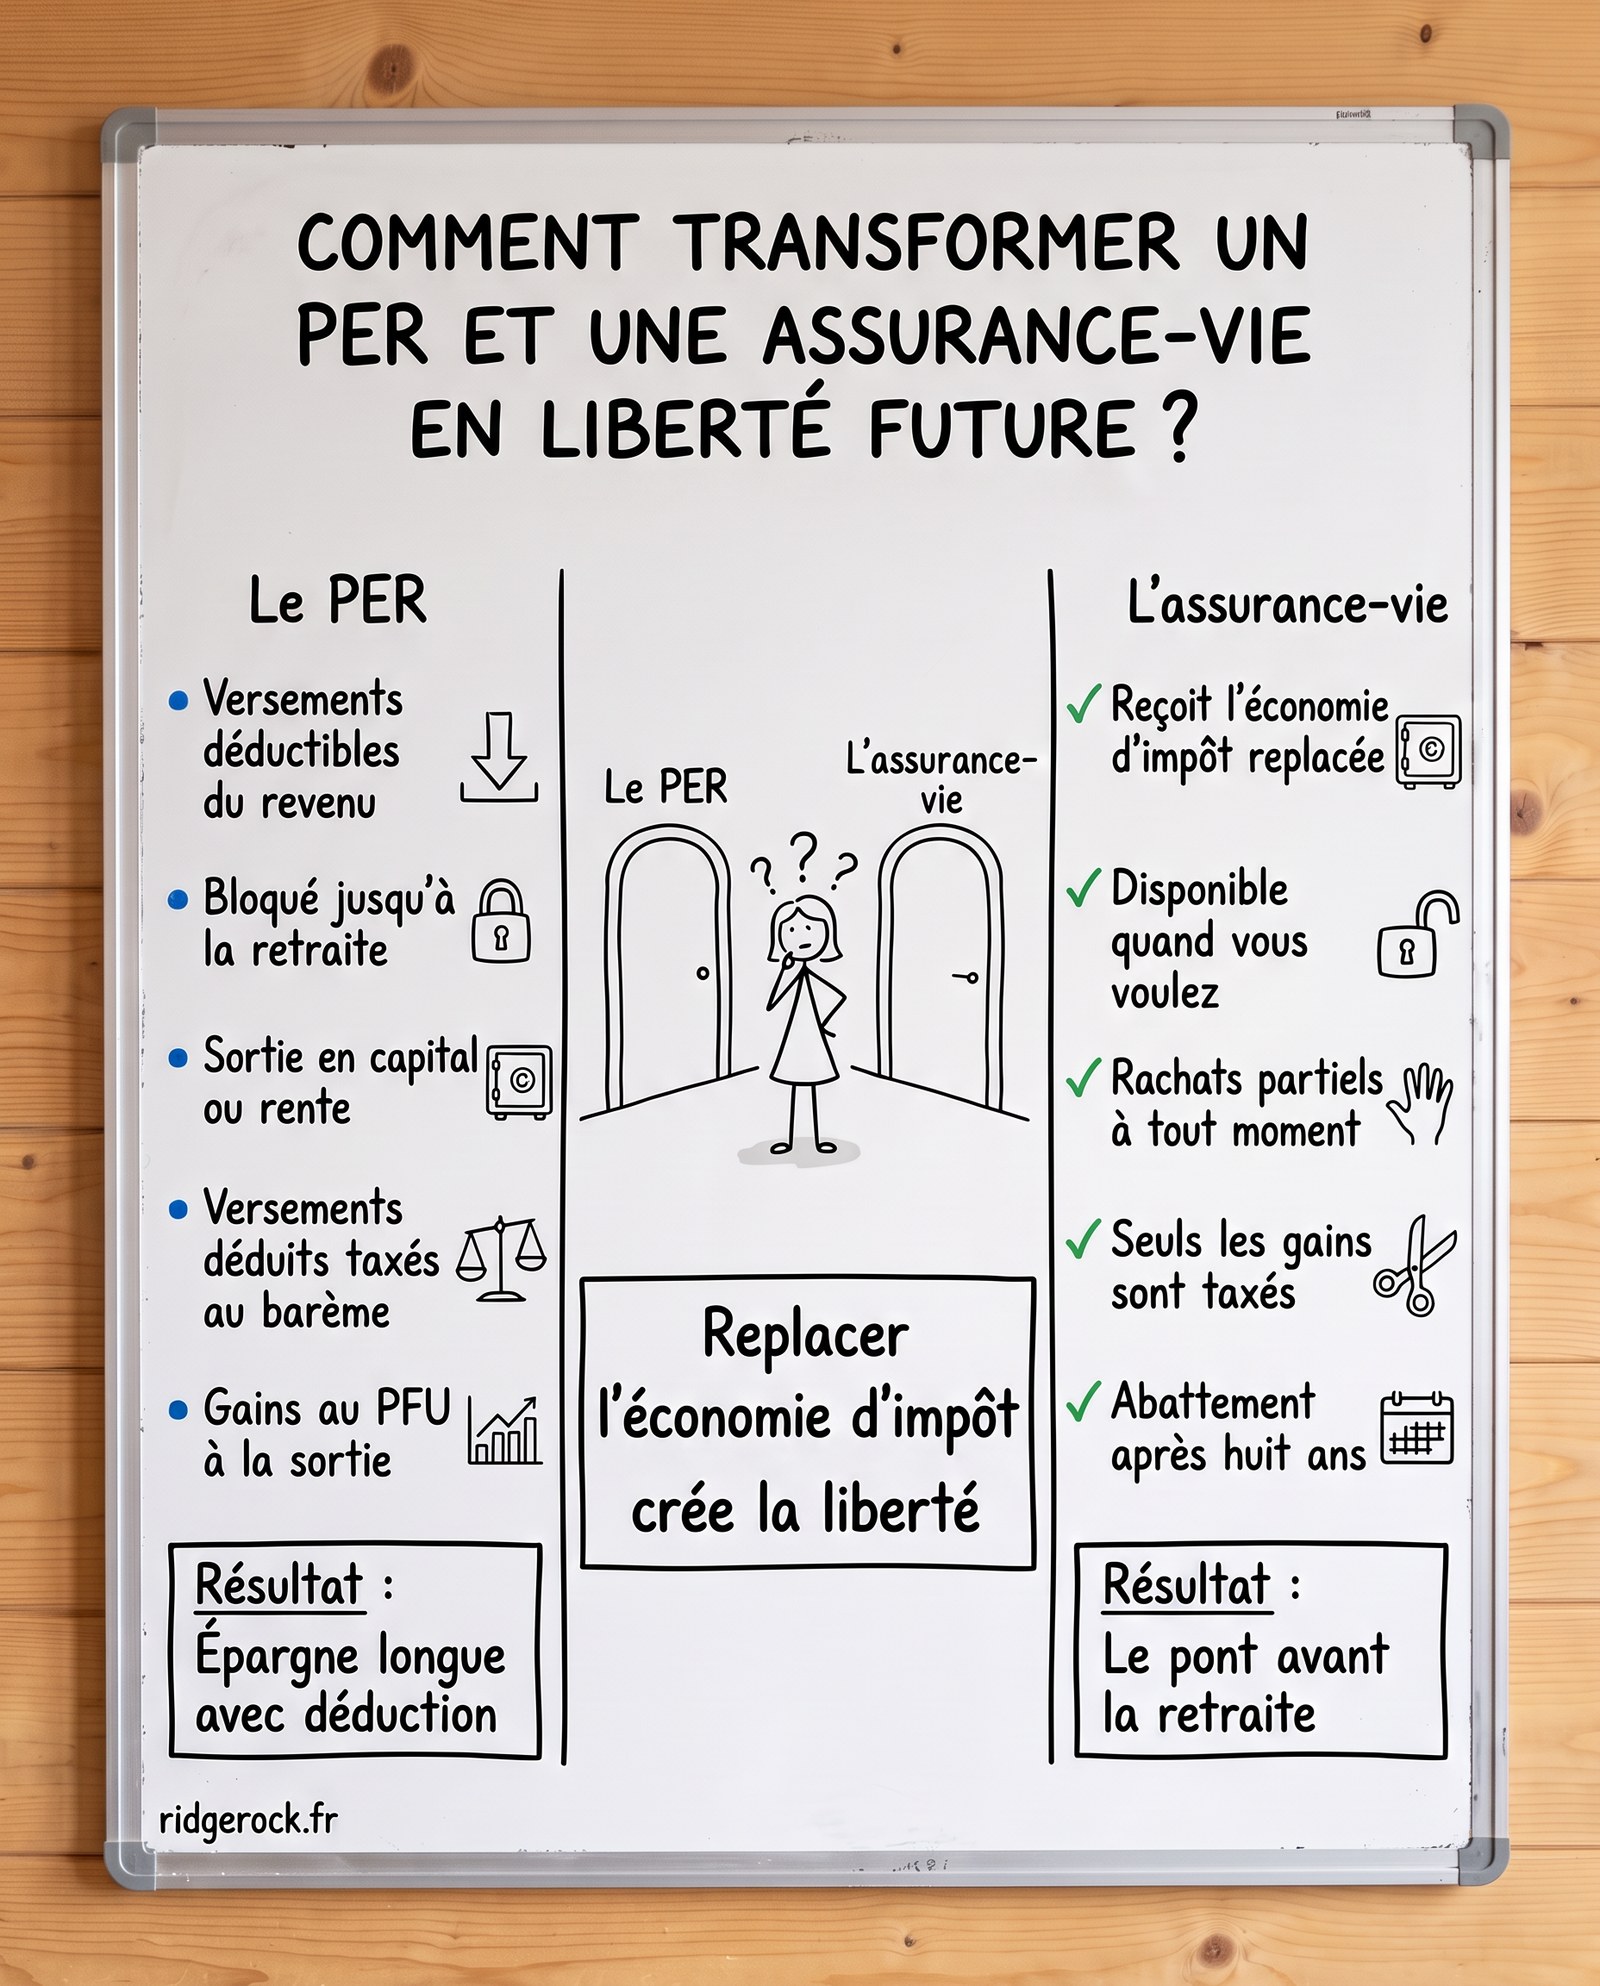
Le PER accueille des versements volontaires, en principe déductibles du revenu imposable dans la limite du plafond personnel. Cette déduction réduit l'impôt de l'année ; elle ne constitue ni un crédit d'impôt ni une exonération définitive. L'épargne est normalement indisponible avant l'âge légal de la retraite ou la liquidation d'une pension, hors cas de déblocage anticipé prévus par la loi, notamment certains accidents de la vie et l'acquisition de la résidence principale.
L'assurance-vie reçoit ici l'économie d'impôt réellement constatée. Les sommes investies restent disponibles par rachats partiels ou totaux. Un retrait ne soumet en principe à l'impôt sur le revenu que sa part de gains. Après huit ans, un abattement annuel sur les gains rachetés est prévu : 4 600 € pour une personne seule, 9 200 € pour un couple imposé conjointement (source : Service-Public.fr, « Comment sont imposés les revenus d'un contrat d'assurance-vie ? »). Les prélèvements sociaux sur les gains demeurent dus.
L'idée essentielle consiste à ne pas absorber l'économie fiscale dans les dépenses courantes. Réinvestie, elle constitue un second capital, mobilisable notamment pour financer une transition professionnelle ou les années qui précèdent l'accès au PER.
Sortie du PER : ce qui est réellement taxé
Pour une sortie en capital issue de versements volontaires déduits, deux parts se distinguent. Les versements récupérés sont soumis au barème progressif de l'impôt sur le revenu, sans abattement de 10 % et sans prélèvements sociaux. Les gains sont soumis au PFU, soit 31,4 % pour les gains perçus à compter de 2026 : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Toute la valeur du PER ne s'ajoute donc pas aux salaires.
Le capital peut être retiré en une ou plusieurs fois. Un étalement peut éviter de concentrer tous les versements déduits sur une seule année fiscale, sans garantir un taux plus bas : celui-ci dépend des autres revenus, de la composition du foyer et du barème alors applicable. La part de gains reste fiscalisée selon son propre régime. Une sortie mixte, en capital et en rente, est également possible.
En rente viagère provenant de versements déduits, la rente suit le régime de l'impôt sur les pensions, avec l'abattement de 10 % applicable à cette catégorie dans les limites en vigueur. Des prélèvements sociaux s'appliquent à une fraction de la rente déterminée par l'âge lors du premier versement : 40 % à 65 ans, 30 % au-delà de 69 ans. La distinction entre versements et gains ne s'applique qu'à la sortie en capital. Le montant de la rente dépend du contrat, de l'âge et des options de réversion.
Enfin, les versements non déduits obéissent à une autre logique. À la sortie en capital, ils sont exonérés d'impôt sur le revenu et de prélèvements sociaux, tandis que leurs gains sont fiscalisés. L'origine des droits doit donc toujours être identifiée avant de calculer une fiscalité.
Une illustration à 40 ans
Hypothèses : personne seule, résidente fiscale française, une part, 100 000 € de revenu net imposable avant déduction PER, hors autres effets fiscaux. Salariée, elle dispose d'un plafond PER d'au moins 10 000 € par an et verse 10 000 € sur le PER en fin de chaque année, de 40 à 64 ans, soit 25 versements.
Le barème des revenus 2025 situe ce revenu dans la tranche à 41 %, entre 84 578 € et 181 917 € (source : Service-Public.fr, « Quel est le barème de l'impôt sur le revenu ? »). La déduction de 10 000 € reste entièrement dans cette tranche. À barème et revenus inchangés, l'économie d'impôt illustrative atteint 4 100 € par an, investis en assurance-vie en fin d'année. Le plafond réel est individuel et se vérifie sur l'avis d'impôt (source : impots.gouv.fr, « Plafond épargne retraite » de l'avis d'impôt). La fiscalité et les revenus futurs peuvent évoluer.
| Rendement annuel net hypothétique* | PER à 65 ans | Assurance-vie à 65 ans | Total avant fiscalité de sortie |
|---|---|---|---|
| 5 % | 477 271 € | 195 681 € | 672 952 € |
| 8 % | 731 059 € | 299 734 € | 1 030 794 € |
\* Rendement constant après frais de gestion, avant fiscalité de sortie et avant prélèvements sociaux éventuels pendant la vie du contrat. Hypothèse commune aux deux enveloppes, non garantie. Les calculs supposent une capitalisation annuelle et des versements en fin d'année. 8 % n'est ni un taux contractuel ni un rendement usuel garanti : une forte exposition aux actifs risqués peut subir des pertes et des séquences défavorables.
À 8 %, les 25 années représentent 250 000 € de versements PER et 102 500 € d'économies d'impôt réinvesties. Le PER projeté contient environ 481 059 € de gains. Lors d'une sortie en capital, ces gains ne s'ajoutent pas au revenu imposable au barème, contrairement aux versements déduits. Le total affiché n'est pas un patrimoine net d'impôt : la fiscalité de retrait et les prélèvements sociaux restent à intégrer au rythme effectif des rachats.
Et si l'on souhaite ralentir à 60 ans ?
Dans le scénario à 8 %, après 20 versements de 10 000 € au PER et de 4 100 € en assurance-vie, le PER atteindrait environ 457 620 € et l'assurance-vie 187 624 € à 60 ans, avant fiscalité de sortie.
À titre purement mécanique, 187 624 € divisés par cinq ans représentent environ 37 525 € bruts par an de 60 à 64 ans, sans croissance ni prise en compte des impôts sur les rachats, des prélèvements sociaux, de l'inflation, des frais additionnels ou d'une réserve de sécurité. Ce montant ne constitue pas un revenu net garanti.
L'assurance-vie peut donc jouer le rôle de pont de liquidité si la personne cesse ou réduit son activité avant de pouvoir ouvrir son PER. Le PER ne devient pas pour autant disponible à 60 ans, et la pension légale n'est pas nécessairement liquidable à cet âge. Un départ anticipé exige une étude du budget, de la couverture sociale, des droits à retraite, de l'âge légal applicable et du risque de marché. Si les revenus du travail cessent à 60 ans, les versements futurs et les économies fiscales associées cessent aussi dans cette illustration.
La stratégie qui fait la différence
Trois étapes structurent cette stratégie.
- Déterminer le plafond déductible, le taux réellement économisé et la capacité d'épargne durable. À 100 000 € de revenu imposable, le taux de 41 % suppose ici une personne seule et une déduction restant dans cette tranche ; il ne vaut pas pour tous les foyers à ce niveau de revenu.
- Programmer le versement PER, puis transférer effectivement l'économie d'impôt constatée vers l'assurance-vie, en tenant compte du décalage entre le versement, la déclaration et la restitution éventuelle de trésorerie.
- Investir selon l'horizon et la tolérance au risque, surveiller les frais et la diversification, puis préparer plusieurs années avant la retraite un calendrier de sorties en capital, en rente ou mixte. Simuler le revenu imposable année par année plutôt que de supposer un taux d'imposition fixe à vie.
Le PER et l'assurance-vie se complètent : l'un organise une épargne de long terme avec déduction éventuelle, l'autre préserve la liberté d'accès. Le bénéfice vient d'une exécution disciplinée et d'une fiscalité de sortie anticipée.
Vous détenez un PER ou envisagez d'en ouvrir un ? Un premier échange avec RidgeRock France permet de simuler votre situation, chiffres à l'appui. Contactez-nous sur ridgerock.fr.
Document d'information générale, non personnalisé. Fiscalité et règles consultées au 5 octobre 2026 ; projections nominales, non contractuelles, hors fiscalité future et hors évolution réglementaire. Une analyse individuelle est indispensable avant toute souscription ou tout arbitrage.