
Quelle défiscalisation pour un frontalier suisse selon son canton ?
Vous vivez en France et travaillez en Suisse ? La défiscalisation d'un frontalier dépend avant tout du canton où il travaille, du pays qui impose effectivement son salaire et de la situation de son foyer. Un produit fiscalement intéressant pour votre voisin peut ne rien vous faire économiser.
PER, assurance-vie, 3a et rachat LPP se comparent donc canton par canton, sans perdre de vue la retraite et les projets du foyer.
Genève, Vaud : pourquoi la stratégie change
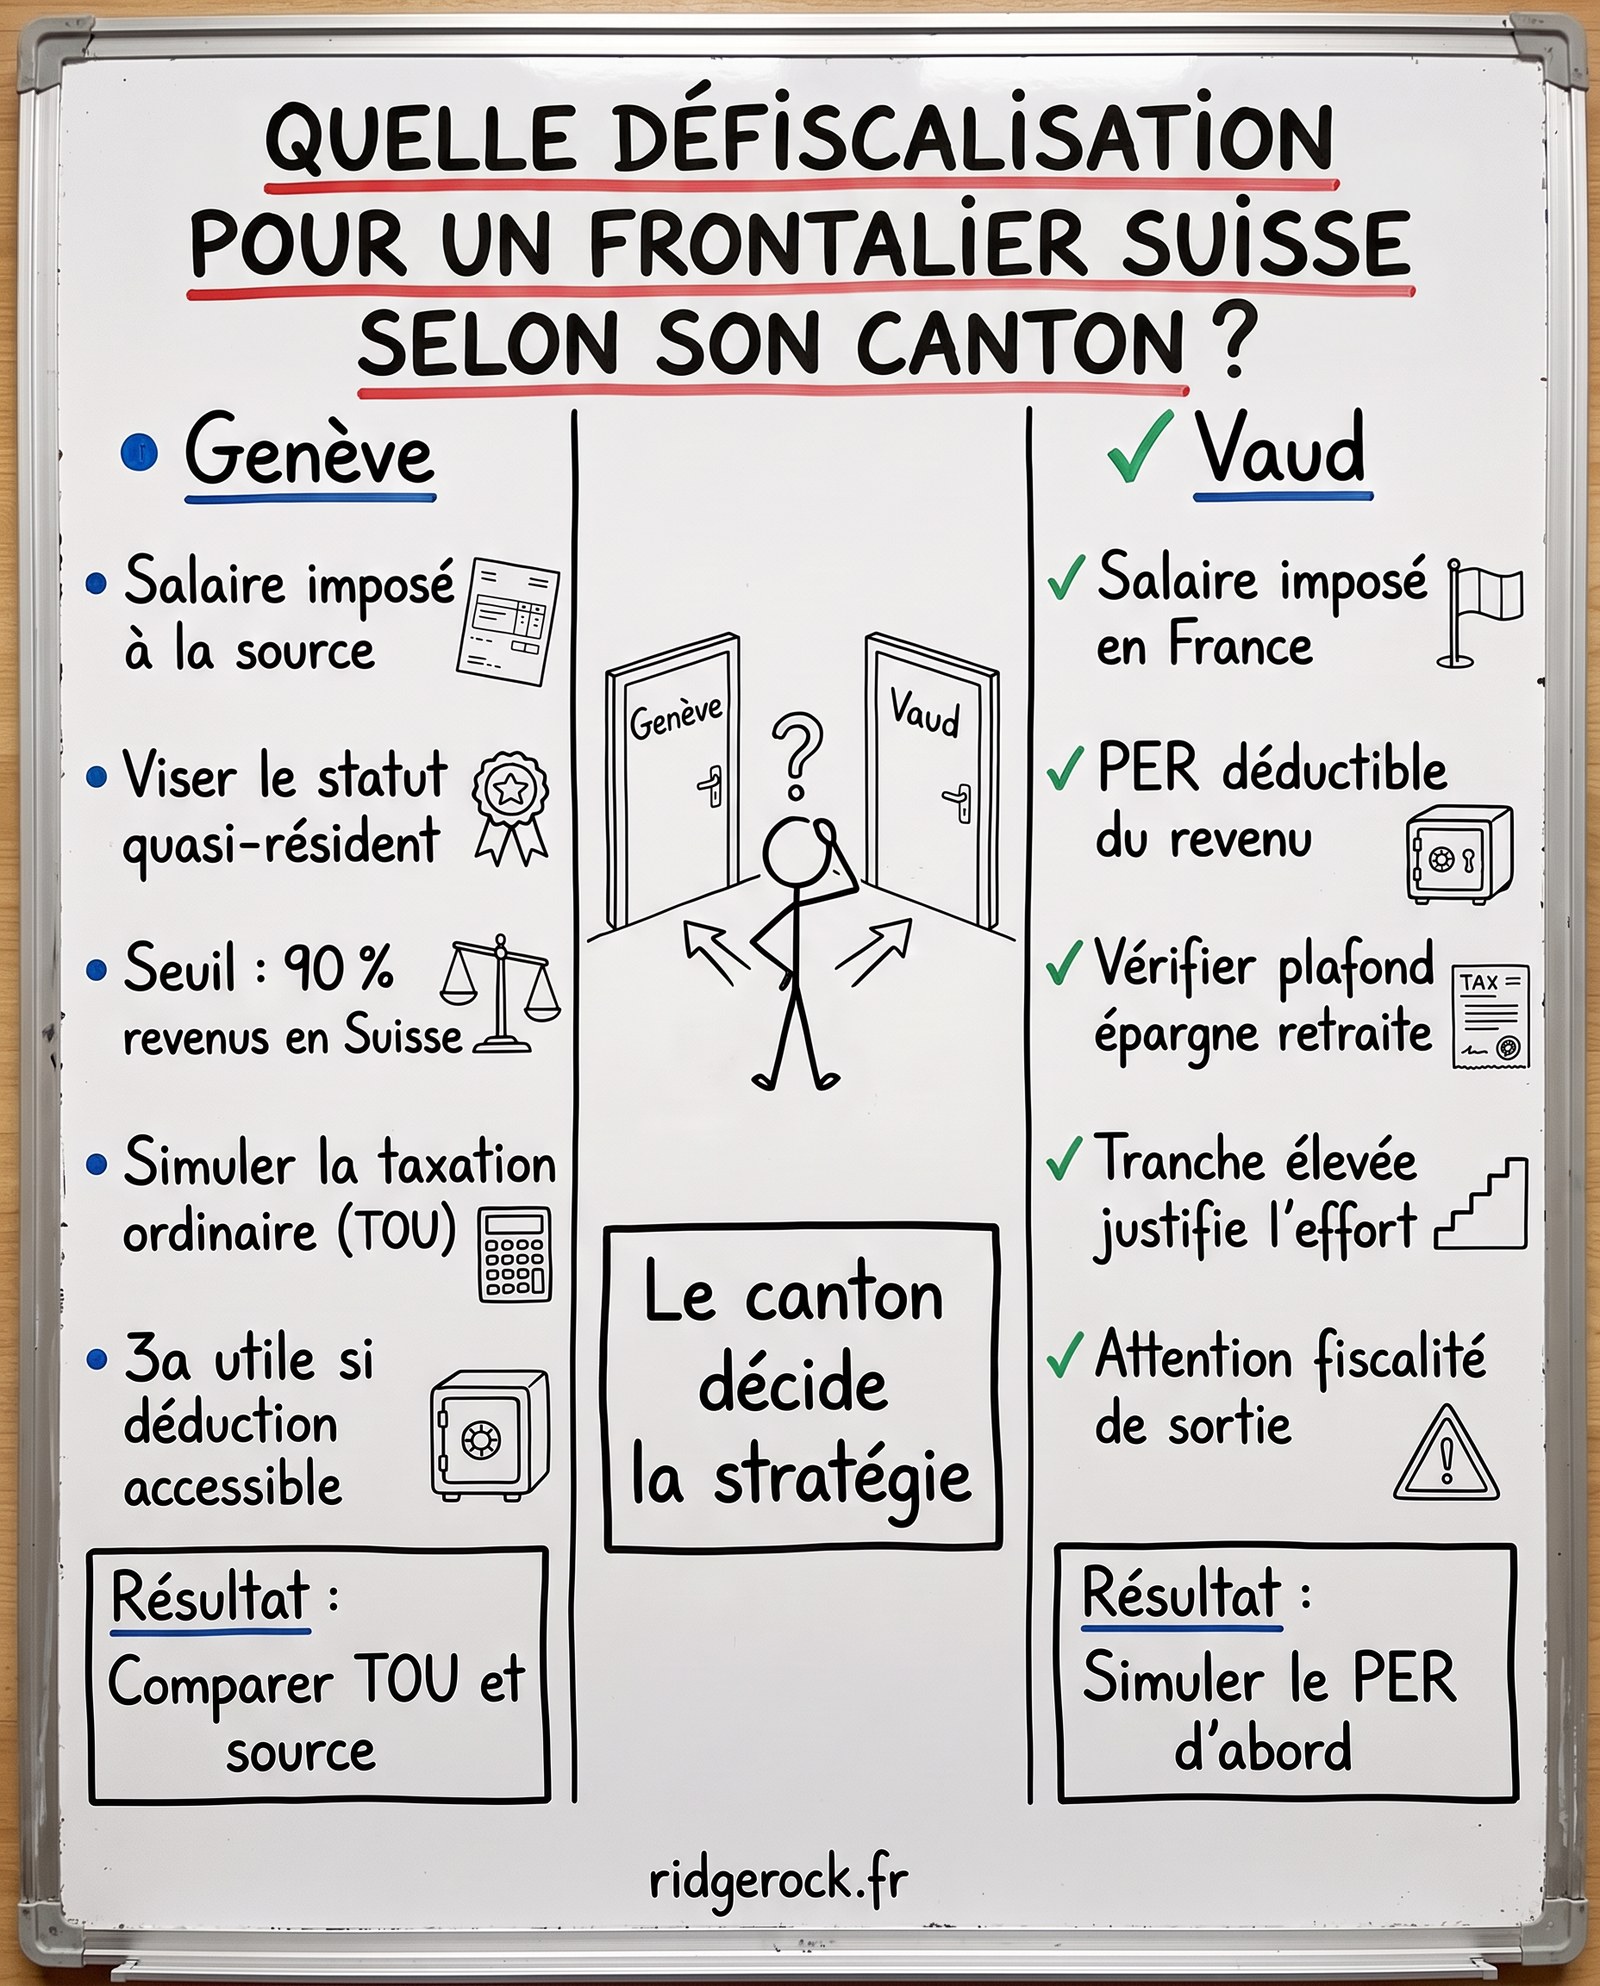
Deux frontaliers au salaire identique peuvent relever de stratégies fiscales opposées, selon le pays qui prélève l'impôt sur leur salaire.
| Situation courante | La question à se poser |
|---|---|
| Genève : salaire généralement imposé à la source en Suisse | Puis-je accéder à la taxation ordinaire ultérieure (TOU) et aux déductions suisses ? |
| Vaud : salaire généralement imposé en France sous conditions | Ai-je un plafond épargne retraite et une imposition française qui justifient un PER ? |
| Autre canton ou cas particulier | Quel régime s'applique vraiment avec mon télétravail, mes retours au domicile et mes autres revenus ? |
Le canton ne suffit pas à lui seul : le lieu de résidence, les retours au domicile, le télétravail et la convention applicable peuvent modifier l'imposition. Le traitement effectivement appliqué au salaire doit toujours être vérifié.
Frontalier Genève : le statut de quasi-résident
Pour un frontalier imposé à la source à Genève, le statut de quasi-résident peut ouvrir l'accès à la taxation ordinaire ultérieure (TOU) et à l'examen de déductions suisses : cotisations au 3a, rachats LPP ou certains frais, selon le dossier.
Le seuil de principe est d'au moins 90 % des revenus bruts mondiaux du foyer imposables en Suisse. Le salaire du conjoint, les loyers et la valeur locative de biens occupés en France peuvent faire baisser ce ratio.
Exemple : 150 000 CHF de salaire imposable à Genève, 10 000 CHF de salaire français du conjoint et 4 000 CHF de valeur locative donnent un ratio de 150 000 / 164 000 = 91,46 %. Le seuil est franchi dans cet exemple, sous réserve des autres conditions. La TOU doit néanmoins être simulée, car elle n'est pas nécessairement plus avantageuse que l'impôt prélevé à la source.
Sans déduction suisse accessible, un 3a n'est pas automatiquement intéressant. Un PER français déductible n'apporte généralement pas de gain immédiat lorsque le salaire est imposé en Suisse et que le foyer n'a pas d'autres revenus imposables en France. Des revenus du conjoint ou des revenus fonciers peuvent toutefois modifier le calcul.
Frontalier Vaud : le PER pour réduire l'impôt français
Lorsque le salaire est imposé en France, les versements volontaires sur un plan d'épargne retraite (PER) peuvent être déduits du revenu imposable, dans la limite du plafond personnel disponible. Ce levier mérite une simulation si la tranche marginale d'imposition est significative et si l'épargne peut rester immobilisée jusqu'à la retraite, sauf cas légaux de déblocage.
Exemple : un versement PER de 12 000 € avec une tranche marginale de 30 % peut représenter une économie d'impôt théorique de 3 600 €, sous réserve de la situation du foyer. Les versements déduits seront en principe imposés lors de la sortie en capital. Des retraits fractionnés peuvent aider à piloter cette fiscalité, selon les conditions du contrat.
Un rachat LPP peut également être étudié. Le montant autorisé par la caisse suisse n'est cependant pas automatiquement déductible en France. Il convient de confronter l'attestation de rachat, le traitement fiscal franco-suisse, le plafond personnel, les besoins de trésorerie et la règle des trois ans avant une sortie en capital. Pour tout montant important, ce point mérite une validation préalable.
PER, assurance-vie, 3a et 3b : le comparatif
| Critère | PER France | Assurance-vie France | 3a suisse | 3b Liechtenstein |
|---|---|---|---|---|
| Objectif | Retraite, déduction possible | Épargne souple, transmission | Prévoyance liée suisse | Épargne assurantielle, protection |
| Déduction | En France si plafond et revenu imposable | Non | En Suisse si accès effectif | Généralement non pour le non-quasi-résident |
| Genève à la source | Souvent peu utile sans autres revenus français | À étudier selon objectifs | À simuler si TOU favorable | À comparer selon contrat, CHF et frais |
| Vaud imposé en France | À simuler selon tranche et plafond | Complément souple | Souvent peu pertinent fiscalement | À comparer avec l'assurance-vie française |
| Disponibilité | Bloqué sauf cas prévus | Rachats possibles | Bloqué selon règles suisses | Variable selon contrat |
| Vigilance | Fiscalité de sortie | Frais, marchés, bénéficiaires | Fiscalité française à la sortie | Qualification française, déclaration, frais, change |
L'assurance-vie : épargner sans bloquer tous ses projets
L'assurance-vie française n'offre aucune déduction à l'entrée. Elle permet en revanche généralement des rachats partiels et peut servir à constituer un capital, financer un projet ou préparer une transmission. Lors d'un retrait, seule la part de gains incluse dans la somme retirée est en principe imposée. Après huit ans, un abattement annuel sur les gains peut s'appliquer, sous conditions.
Un contrat assurantiel 3b du Liechtenstein peut être étudié pour une épargne en CHF ou une protection familiale. Il ne devient toutefois pas automatiquement une assurance-vie au sens fiscal français. Avant toute souscription, sa qualification fiscale, ses obligations déclaratives françaises, ses frais, ses possibilités de rachat, ses garanties décès et le risque de change se comparent avec ceux d'une assurance-vie française.
Quelle stratégie pour votre situation ?
Une stratégie de défiscalisation utile se construit au niveau du foyer, selon le canton de travail.
- Genève : calculer le ratio de quasi-résidence, puis comparer la TOU à l'impôt à la source. Sans avantage fiscal réel, les objectifs d'épargne, de liquidité et de protection passent en premier.
- Vaud : vérifier le plafond épargne retraite sur l'avis d'impôt, simuler le PER et faire analyser séparément toute déduction envisagée pour un rachat LPP.
- Quel que soit le canton : un produit ne se choisit pas pour sa seule déduction. Une économie à l'entrée peut être compensée par la fiscalité à la sortie, des frais élevés ou une épargne indisponible au mauvais moment.
Pour décider, il convient de rassembler l'avis d'impôt français, le certificat de salaire suisse, les revenus des deux conjoints, les justificatifs immobiliers et, le cas échéant, le certificat LPP.
Vous souhaitez savoir quelle stratégie correspond à votre foyer ? Un premier échange avec RidgeRock France permet d'examiner votre dossier, canton et revenus du foyer compris. Contactez-nous sur ridgerock.fr.
Article d'information générale. Les règles fiscales et conventionnelles évoluent ; une analyse personnalisée est nécessaire avant toute opération.